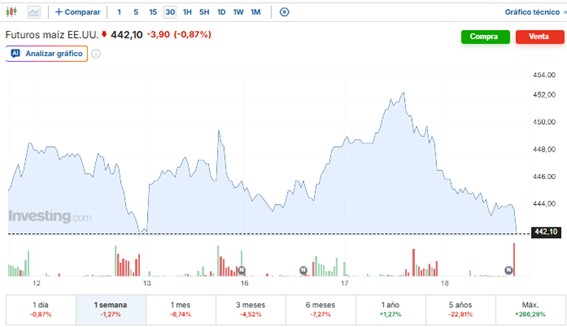
El mercado de Chicago ha mostrado esta semana una contención moderada en el precio del maíz, con ligera tendencia descendente (-1,3% semanal en el contrato diciembre 2026), tras las revisiones del USDA que redujeron la estimación de cosecha estadounidense, según comenta Asegrain.
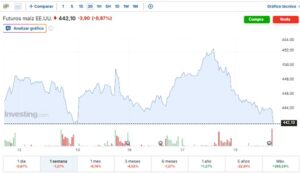
El contrato de diciembre llegó a superar los 4,50 $/bushel, máximos de casi tres semanas, impulsado por una menor oferta prevista en Estados Unidos buen ritmo de exportaciones recientes, cobertura de posiciones cortas por parte de fondos. Sin embargo, el avance se ha visto limitado por la fortaleza del dólar estadounidense, las mejores perspectivas productivas en Brasil y Argentina y unas existencias mundiales todavía elevadas.
Euronext
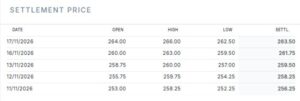
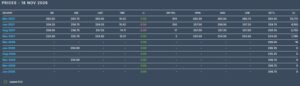
El maíz europeo ha sido uno de los cereales con mejor comportamiento de la semana, bastante mejor que en el mercado de futuros de Chicago (CBOT).
El contrato marzo 2027 ha subido alrededor de 12-15 €/t respecto a comienzos de la semana anterior, situándose en la zona de 260-264 €/t.
Los factores alcistas continuan siendo la situación de oferta relativamente ajustada en Francia, la debilidad del euro frente al dólar, que mejora la competitividad exportadora europea y los riesgos geopolíticos en el corredor del Mar Negro.
En las últimas sesiones se observa una fase de consolidación, con cierres prácticamente planos tras las subidas posteriores al informe WASDE.
Lonjas
El mercado en general, según Asegrain, sigue bajo la influencia de las exportaciones de maíz de Estados Unidos (que continúan siendo el principal soporte para CBOT), la producción sudamericana (una cosecha grande en Brasil y Argentina podría limitar nuevas subidas), la situación en el Mar Negro (cualquier interrupción logística mantiene una prima de riesgo sobre los precios) y, por ultimo, el tipo de cambio euro/dólar (clave para la competitividad del maíz europeo).
En la sesión semanal de la lonja de León se han producido subida de 2 euros en el precio de cebada y centeno y repetición en el resto de cereales. El maíz sigue marcando un capítulo aparte, por la falta de entendimiento entre vendedores y compradores, de ahí que una semana más no haya cotización (la última fue a 250 euros/Tm).
Según los analistas leoneses, se han repetido varias sesiones de subida generalizada de los precios de los cereales en los mercados internacionales, después de muchas dudas en las semanas precedentes. Razones:
- El fracaso de las negociaciones en Abu Dabi entre Rusia, Estados Unidos y Ucrania, ha dado paso a una intensificación de los ataques por ambas partes.
- En este contexto Ucrania ha bombardeado el puente de Kerch que une Crimea con Rusia, este suceso ha provocado el bloqueo físico del único canal de acceso al mar de Azov, dejando restringidas las exportaciones de cereal en ambos países.
- Los avances de superficie de siembra de la presente campaña también prevén una reducción a nivel mundial por el alto coste de los insumos.
- Por último, el dólar sigue ganando terreno al euro y ya cotiza por debajo de 1,10 dólares por euro, encareciendo las exportaciones y elevando los precios en destino puerto.
De momento todas estar casuísticas alcistas no se han trasladado a las lonjas, o por lo menos en la medida que se esperaba, y la cautela sigue siendo la protagonista a la espera de una consolidación a medio plazo.
En otras lonjas españolas se han dado repeticiones en el precio del maíz, salvo en Salamanca donde ha subido un eruos, hasta 241 euros/Tm.
| CEREALES | COTIZACION ANTERIOR | COTIZACION ACTUAL | DIF. |
| €/t | €/t | ||
| Trigo Pienso | 226,00 | 226,00 | = |
| Cebada *** | 221,00 | 223,00 | ▲ |
| Triticale | 216,00 | 216,00 | = |
| Centeno | 196,00 | 198,00 | ▲ |
| Avena | 198,00 | 198,00 | = |
| Maíz | S/C* | S/C* |
* Sin acuerdo en la cotización. *** Cebada peso específico por encima de 60.