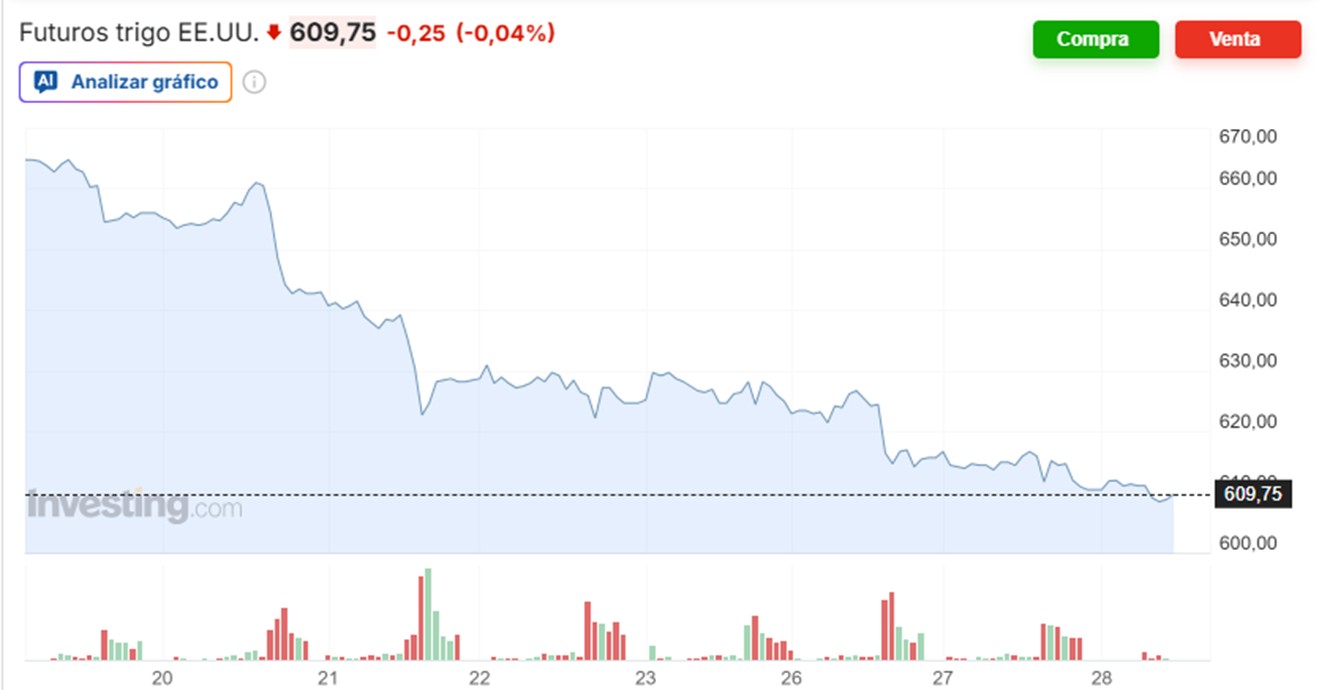
El tablero internacional del maíz camina entre la vorágine financiera y las tensiones geopolíticas. En las principales bolsas de materias primas del mundo, el precio del maíz no responde únicamente a la ley básica de la oferta y la demanda de grano; es el resultado de una compleja ecuación donde convergen los tipos de cambio, las estrategias de los fondos de inversión, la geopolítica de los mares y la transición global hacia las energías renovables, según analiza Asegrain.
1. El eje Chicago-Washington: Cosechas récord y sombras en las estadísticas
La Bolsa de Comercio de Chicago (CBOT) continúa siendo el termómetro financiero del maíz global. En las últimas semanas, los contratos de futuros han mostrado una acusada tendencia bajista, tocando niveles mínimos no vistos desde julio (alrededor de los 4,50 USD por bushel).
Presión estacional y fondos de inversión: El rápido avance de la cosecha en el Cinturón del Maíz (Corn Belt) estadounidense —superando holgadamente el 60% acumulado hacia finales de octubre— ha inundado los canales de distribución.
Ante la perspectiva de existencias abultadas, los fondos de inversión han procedido a la liquidación masiva de sus posiciones alcistas (largas), devolviendo al mercado a una visión de precios más austera.
El tropiezo del USDA
A la presión de la cosecha se sumó un factor de volatilidad institucional: el Departamento de Agricultura de Estados Unidos (USDA) admitió un error de ponderación entre áreas de regadío y secano en sus informes de rendimiento de septiembre para estados clave como Nebraska y Kansas.
La corrección al alza del rendimiento medio nacional (hasta los 178,8 bushels por acre) avivó el malestar de la Asociación Nacional de Productores de Maíz (NCGA), que denunció pérdidas millonarias en el valor de mercado en un momento de elevados costes de producción e insumos.
2. Guerra de divisas y el gigante sudamericano
El valor relativo de las monedas nacionales juega un papel determinante en la competitividad de las exportaciones agrícolas:
Efecto Dólar: El fortalecimiento del dólar estadounidense frente al euro, el yen y la libra esterlina actúa como un freno para el grano norteamericano, encareciendo los suministros para los compradores internacionales.
La devaluación del Real Brasileño: La volatilidad política y financiera en Brasil —evidenciada en caídas cercanas al 12% del real frente al dólar tras eventos electorales— ha otorgado una ventaja competitiva inmediata a sus exportaciones. Un real débil abarata la materia prima brasileña en los mercados de destino frente a la oferta estadounidense.
El desvío hacia el procesado interno: Pese a su músculo exportador, Brasil está reconfigurando su papel en el mercado global. Para 2027, el aumento del mandato obligatorio de biodiésel (alcanzando el B16) absorberá volúmenes récord de procesamiento interno de oleaginosas y cereales, reduciendo ligeramente el grano disponible para la exportación directa a destinos como China y abriendo nuevas dinámicas comerciales.
3. Geopolítica costera: El Mar Negro y los costes logísticos
Aunque el trigo suele acaparar los titulares de la cuenca del Mar Negro, la logística de la región condiciona directamente el flujo global del maíz:
Reconfiguración en Ucrania: A los riesgos de la navegación marítima y el encarecimiento de los fletes —que han llegado a representar un 30% del valor CPT del grano en puertos del Danubio— se suma una decisión estructural de calado.
Los agricultores ucranianos contemplan reducir hasta en un 50% la superficie destinada al maíz de cara a 2027, migrando hacia cultivos como la soja o el girasol, más rentables y con menor exigencia logística.
Capacidad exportadora de la UE: Los puertos de la Unión Europea en el mar Negro (como los de Rumanía y Bulgaria) se encuentran al límite de su capacidad, debiendo coordinar la salida de los cultivos de primavera (maíz y girasol) mientras absorben la demanda de trigo procedente del norte de África y Oriente Medio.
4. El efecto vaso comunicante: El petróleo y los biocombustibles
El mercado internacional del maíz mantiene una correlación directa con el sector energético. La volatilidad en los precios del petróleo crudo marca la pauta de los márgenes industriales para la transformación de grano en etanol.
Cuando el crudo se encarece o la demanda interna de carburantes se sostiene, la industria del etanol actúa como un suelo térmico para los precios del maíz, absorbiendo volumen y amortiguando parcialmente la caída provocada por la presión de la cosecha.
Euronext
Esta semana en el Euronext el precio del maíz, tras una bajada inicial de 7,25 euros, el jueves 29 experimentó una subida espectacular de casi 25 euros/Tm, hasta los 308,5 euros/Tm. Las tensiones en el mar Negro, que nunca acaban de anunciar el fin de la guerra en Ucrania -más bien al revés-, es el caldo de cultivo para que los fondos jueguen sus cartas en los mercados.
Lonja de León
Esta semana en la lonja de León no ha cotizado el maíz ante las profundas diferencias entre vendedores y compradores. En el resto de cereales, han bajado 2 euros el trigo y la cebada, por primera vez desde que se iniciaron las sesiones de la nueva cosecha. El resto de referencias repiten precio.
La geopolítica sigue influenciando el precio de los cereales y solo ha hecho falta que se haya puesto encima de la mesa la palabra negociación en lo que respecta al conflicto entre Rusia y Ucrania para que los mercados empezaran a corregir precios a la baja.
No obstante, Rusia haya advertido que abrir negociaciones no lleva implícito el final del conflicto bélico. Dicho esto, todo puede cambiar de hoy para mañana y lo que hoy parece negro mañana puede volver a ser blanco.
Respecto al maíz se ha decidido dejar esta semana sin cotizar puesto que las posturas entre compradores y vendedores eran irreconciliables.
| CEREALES | COTIZACION ANTERIOR | COTIZACION ACTUAL | DIF. |
| €/t | €/t | ||
| Trigo Pienso | 230,00 | 228,00 | ▼ |
| Cebada *** | 224,00 | 222,00 | ▼ |
| Triticale | 220,00 | 218,00 | ▼ |
| Centeno | 197,00 | 197,00 | = |
| Avena | 202,00 | 202,00 | = |
| Maíz | 250,00** | S/C* |