Sube fuerte el maíz en el Euronext pero baja en Chicago tras el informe USDA de octubre.
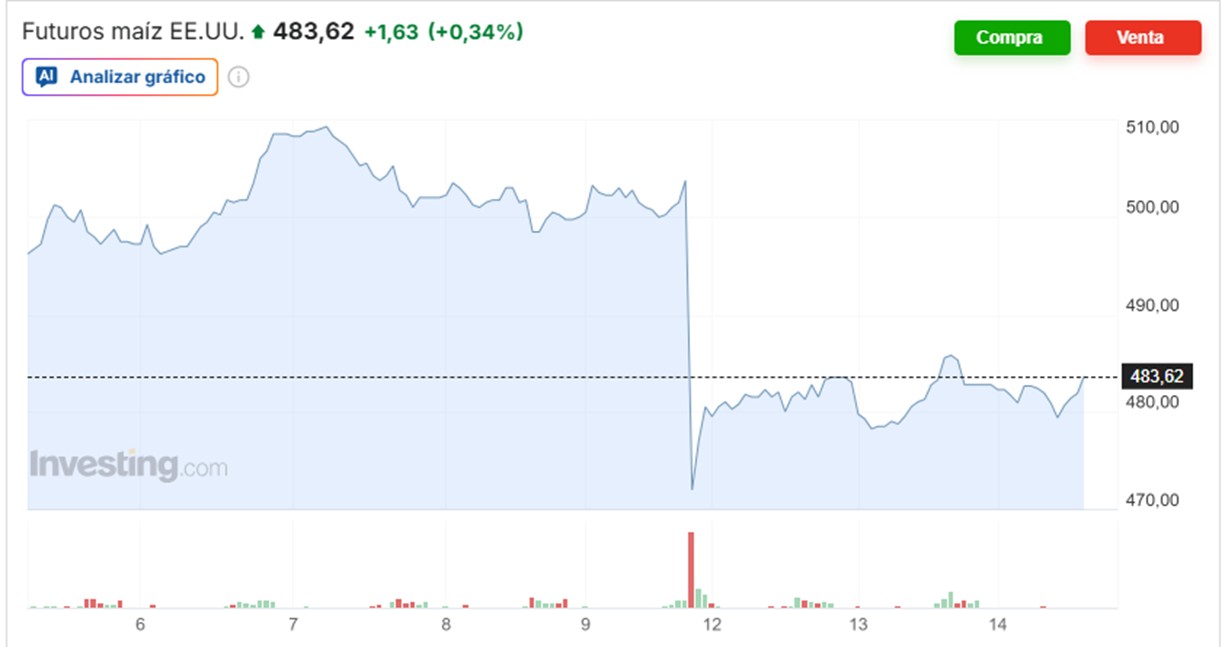
Los precios de los futuros del maíz en Chicago han experimentado movimientos recientes con tendencia bajista. Tras registrar caídas, llegando a mínimos de dos meses y bajando ligeramente a mediados de semana debido a la presión de la cosecha, se han mostrado repuntes técnicos y coberturas de posiciones cortas impulsados por una mayor demanda.
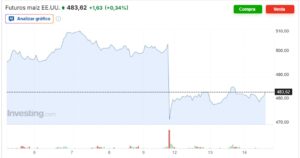
No obstante, según Asegrain, lastra las posibles subidas la confirmación de unos mayores stocks en el informe del pasado 9 de octubre por el Departamento de Agricultura de Estados Unidos (USDA), así como una estimación de un menor consumo de maíz por parte de China.
La caída previa de los precios reavivó el interés de compra y la demanda por parte de importadores internacionales como Corea del Sur y Taiwán.
Datos mundiales
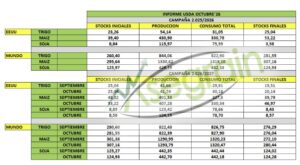
La perspectiva del USDA este mes de octubre para el maíz mundial de la campaña 2026/27 es de una producción de 1.293,75 MTm, por encima de los 1.290,95 M estimados en septiembre.
También suben este mes las exportaciones ligeramente hasta los 210,72 MTm (210,08 M en septiembre) y casi calca el consumo (1.320,47 MTm en octubre vs 1.320,23 M en septiembre).
Con estas nuevas cifras, las existencias mundiales finales de maíz se situarían en 280,44 MTm; muy por encima de los 272,10 MTm pronosticados el mes pasado, sobre todo a causa de un incremento en los stocks iniciales de casi 6 MTm, ajustados en su informe trimestral del 30 de septiembre.
Avance de la cosecha en Estados Unidos
El tiempo predominantemente seco en el Medio Oeste de Estados Unidos ha permitido a los agricultores acelerar y realizar una recolección activa tras los retrasos iniciales causados por las lluvias.
El USDA sorprendió al mercado al revisar al alza sus previsiones de cosecha de maíz a pesar de las condiciones meteorológicas adversas del verano, lo que genera cierto debate entre los operadores sobre la sostenibilidad de dichos rendimientos.
Demanda de biocarburantes
La Agencia de Protección Ambiental de Estados Unidos propuso obligar a las grandes refinerías a incrementar la mezcla de biocarburantes en los próximos dos años, una medida destinada a potenciar la demanda de maíz (para etanol) y aceite de soja.
Ajustes drásticos de consumo en China
China redujo significativamente sus previsiones de consumo de maíz para piensos (alimentación animal) para las campañas 2025/26 y 2026/27 debido a un mayor uso de ingredientes alternativos y sustitutos.
Aunque el consumo industrial aumentó ligeramente por la recuperación de las plantas de almidón, la demanda total de maíz en el país asiático se ha revisado a la baja, lo que ha provocado un incremento notable en las previsiones de acumulación de existencias internas (desequilibrio entre oferta y demanda). No obstante, China mantiene sin cambios su previsión de producción en 306 MTm e importaciones en 6 MTm para la campaña 2026/27.
Exportaciones e importaciones en la Unión Europea
Los datos de la Comisión Europea sitúan las importaciones de maíz de la UE en la campaña 2026/27 en 5,9 MTm, por encima de los 4,6 millones registrados en el mismo periodo del año anterior.
Argentina
En Argentina, el desarrollo del fenómeno de ‘El Niño’ y la preocupación de los agricultores por enfermedades en el maíz (como el enanismo transmitido por la chicharrita) están llevando a algunos productores a priorizar la rentabilidad y optar por reducir la superficie de maíz en favor de la soja.
Euronext
La semana del maíz en el Euronext comenzó con una importante subida de 25 euros hasta los 301 euros/tonelada, aunque después bajó 9 euros por la recogida de beneficios.
Lonja de León
En la sesión semanal de la lonja de León subieron la cebada y la avena y se mantuvo el precio del maíz en 250 euros/Tm.
El tiempo estable está impulsando la cosecha de maíz a un ritmo vertiginoso con el grano en un estado óptimo para la labor, con humedades muy bajas y en algunos casos ya sin necesidad de pasar por el secadero.
Puede considerarse la cosecha más adelantada jamás vista en León y si la estabilidad del tiempo continúa podría finalizar el mes de octubre con buena parte de la superficie sembrada ya cosechada, el único condicionante es que las cosechadoras no pueden asumir toda la demanda que ejercen hoy los agricultores para esta labor.
| CEREALES | COTIZACION ANTERIOR | COTIZACION ACTUAL | DIF. |
| €/t | €/t | ||
| Trigo Pienso | 230,00 | 230,00 | = |
| Cebada ** | 222,00 | 223,00 | ▲ |
| Triticale | 220,00 | 220,00 | = |
| Centeno | 195,00 | 195,00 | = |
| Avena | 200,00 | 202,00 | ▲ |
| Maíz * | 250,00 | 250,00 | = |
* Maíz destino secadero. ** Cebada peso específico por encima de 60.
En girasol y patatas se repitieron los precios.
| GIRASOL | COTIZACION ANTERIOR | COTIZACION ACTUAL | DIF. |
| €/t | €/t | ||
| Girasol* | 500 | 500 | = |
| Girasol alto oleico** | 515 | 515 | = |
* Calidad Tipo 9-2-44. ** 80% mínimo de ácido oleico.
| PATATAS | COTIZACION ANTERIOR | COTIZACION ACTUAL | DIF. |
| €/t | €/t | ||
| Agria | 330 | 330 | = |
| Jaerla | 310 | 310 | = |
| Kennebec | 360 | 360 | = |
| Red Pontiac | 310 | 310 | = |
| Red Scarlett | 320 | 320 | = |
| Yona | 320 | 320 | = |
Por otro lado, en forrajes, la falta de oferta está impulsando también el precio de la alfalfa, sobre todo la de mayor calidad, con la campaña ya prácticamente finalizada la tendencia en las cotizaciones seguirá siendo alcista.
| FORRAJES | COTIZACION ANTERIOR | COTIZACION ACTUAL | DIF. |
| €/t | €/t | ||
| Alfalfa paquete rama | 220,00 | 225,00 | ▲ |
| Alfalfa paquete deshidratado | 250,00 | 255,00 | ▲ |
| Paja 1ª (Cebada) | 63,00 | 65,00 | ▲ |
| Veza forraje de 1ª | 170,00 | 170,00 | = |
| Forraje | 130,00 | 130,00 | = |