La geopolítica sigue presionando a la baja los mercados internacionales de cereales. También las lonjas nacionales se resienten, pero el Banco Mundial augura buenas perspectivas.
El mercado global de materias primas agrícolas atraviesa un momento de profunda transformación, donde los surcos de las tierras de cultivo y las pizarras de las bolsas internacionales se ven sacudidos por la política, los vaivenes energéticos y las previsiones de producción récord.
Aunque las miradas suelen repartirse entre los vaivenes del trigo y la soja, es el maíz el que encarna de manera más fiel las tensiones de un sector que camina sobre la cuerda floja entre la abundancia productiva y la incertidumbre macroeconómica.
 En la
CBOT
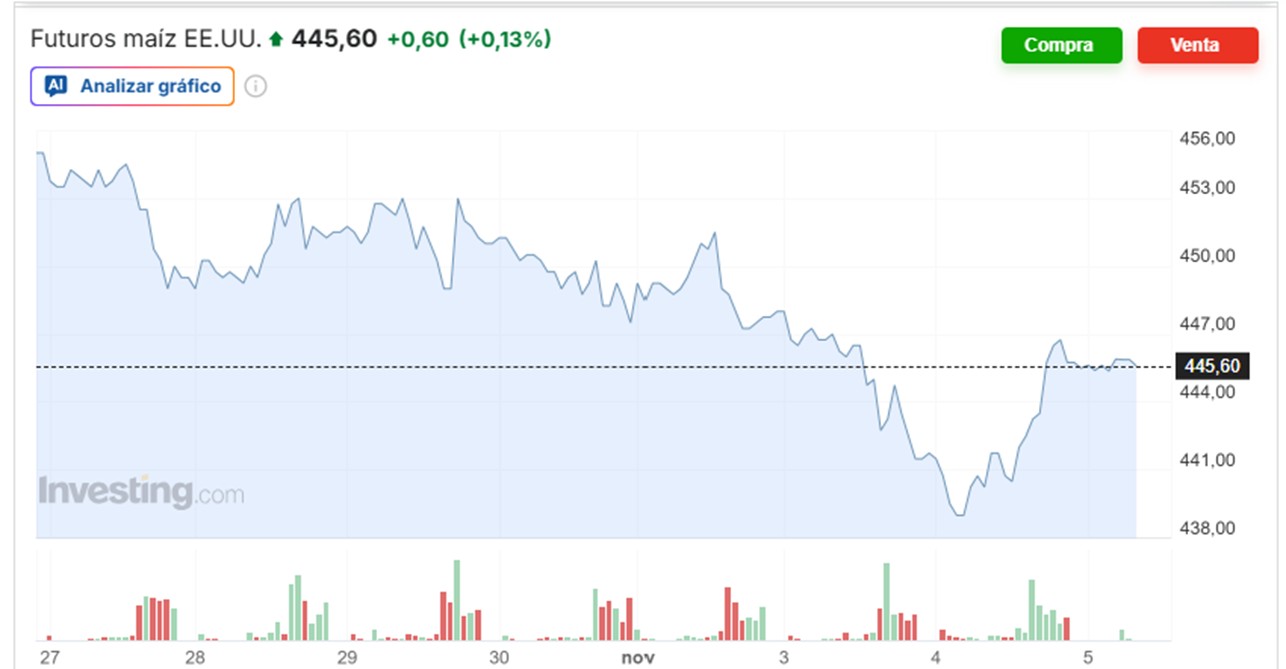
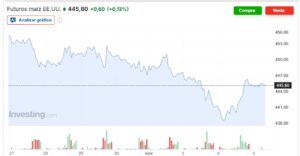
En las últimas jornadas, los futuros del maíz en la Bolsa de Comercio de Chicago (CBOT) han tocado mínimos de cuatro meses, rondando los 4,40 dólares por bushel. Esta contracción de precios responde a una combinación clara de factores coyunturales: por un lado, el avance inexorable de la cosecha en Estados Unidos —que ya rozaba el 74% completado a principios de noviembre— arroja volúmenes muy elevados que presionan a la baja las cotizaciones a corto plazo.
Por otro, los mercados acusan una demanda exterior que se muestra apagada, especialmente por parte de China, a pesar de operaciones puntuales como la reciente venta de 1,7 millones de toneladas a México.

Previsiones optimistas
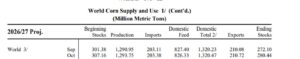
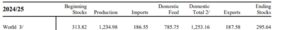
Sin embargo, mirar únicamente al corto plazo sería un error de perspectiva. Las proyecciones globales a mediano plazo, reflejadas en los recientes informes de organismos como el Banco Mundial, dibujan un escenario de cautela. El organismo internacional anticipa un encarecimiento generalizado de los cereales del orden del 14% para este año, advirtiendo que los suministros mundiales de grano descenderán en la campaña 2026-2027 por primera vez en cuatro años.
Paradójicamente, mientras los precios inmediatos ceden por la presión de la recolección, los fundamentos estructurales —marcados por el encarecimiento de los insumos, la presión sobre los fertilizantes y los riesgos climáticos asociados a fenómenos como El Niño— recuerdan que la estabilidad alimentaria global sigue siendo frágil.
A este tablero se suman vientos cruzados de índole geopolítica y energética. Las expectativas de unas conversaciones de paz a tres bandas entre Rusia, Ucrania y Estados Unidos en Abu Dabi han comenzado a influir en los mercados de cereales, desatando la esperanza —aún cautelosa— de una reactivación plena de las rutas de exportación desde el Mar Negro y aliviando la tensión en los precios del trigo.
Simultáneamente, el desplome de los precios del petróleo arrastró a la baja a la soja y de forma indirecta al propio maíz, demostrando hasta qué punto la agricultura moderna está indisolublemente atada a la demanda de biocombustibles y a la salud del sector energético.
Para países netamente importadores, la radiografía de este mercado global tiene implicaciones directas sobre la seguridad alimentaria y la balanza comercial. Naciones como Grecia, que dependen del exterior para cubrir casi el 40% de sus necesidades de maíz y más de la mitad de las de trigo, observan con atención un tablero donde la volatilidad internacional se traduce rápidamente en costes internos.
Y la guinda al pastel lo pone la publicación el próximo martes 10 de noviembre de un nuevo informe del USDA para el que el sentimiento previo del mercado es de cautela moderadamente bajista a neutra. Con la gran oferta de la cosecha de Estados Unidos prácticamente confirmada e ingresando al mercado físico, los analistas consideran que solo un recorte inesperado en las estimaciones de rendimiento o un salto sorpresivo en las proyecciones de demanda mundial por parte del USDA lograrían dar un impulso alcista sostenido a los precios en la Bolsa de Chicago (CBOT).
Claves de los mercados internacionales
Los puntos clave que anticipan los operadores y consultoras privadas incluyen:
- Producción y Rendimiento en Estados Unidos: En el informe de octubre, el USDA elevó su estimación de rendimiento a 181,2 bushels por acre y la producción total a unos 16.030 millones de bushels (~407 millones de toneladas). Para el informe del 10 de noviembre, el mercado prevé pocos cambios o ajustes marginales al alza/baja en el rendimiento medio, dado que la cosecha estadounidense ya supera el 74%-80% de avance según los últimos datos de recolección.
- Ajustes finales de área cosechada: Los analistas estarán atentos a si el USDA realiza ligeras correcciones en las hectáreas/acres finalmente cosechados a medida que se procesan más datos de campo.
- Existencias Finales (Stocks finales 2026/27): Tras situar las existencias finales de maíz en Estados Unidos en torno a los 1.850 millones de bushels en octubre, la expectativa privada se inclina a que las existencias continúen holgadas o muestren un leve incremento adicional si no se reflejan repuntes fuertes en el consumo interno o la exportación.
- Efecto de la demanda de exportación: Aunque recientemente se registraron ventas privadas significativas (como los 1,7 millones de toneladas negociadas con México), la falta de compras chinas de gran volumen hace que los analistas mantengan proyecciones conservadoras sobre la demanda de exportación estadounidense.
- Oferta Global y América del Sur (Cosecha de Brasil y Argentina): Las consultoras privadas (como StoneX) han elevado recientemente las previsiones para la producción total de maíz en Brasil (estimada en más de 144 millones de toneladas acumuladas entre la primera y la segunda cosecha). El mercado observará si el USDA incorpora estas previsiones alcistas para la campaña sudamericana 2026/2027.
- Competencia del Mar Negro: Con las negociaciones de paz entre Rusia y Ucrania en la agenda internacional y el aumento de los envíos por rutas alternativas, los analistas esperan que el USDA evalúe si ajusta las cifras de exportación de la región del Mar Negro.
Euronext
El maíz ha protagonizado una semana de debacle en el Euronext al bajar 63,5 euros/tonelada, desde los 310 euros que alcanzó el 30 de octubre hasta los 246,5 euros/tonelada en los que cerró el 5 de noviembre.
Lonjas Nacionales
El maíz ha experimentado esta semana bajadas generalizadas también en las lonjas españolas. Albacete bajó 7 euros/tonelada hasta los 237 euros; Ciudad Real bajó 6 euros hasta los 239 euros/Tm; las importaciones de Barcelona 3 euros hasta 237 euros/Tm; mientras bajó 3 euros en Salamanca hasta 243 euros y Toledo hasta los 244 euros/Tm.
Por su parte, en la sesión semanal de la lonja de León celebrada ha quedado nuevamente sin cotizar el maíz por falta de acuerdo a la hora de fijar un precio.
El sector vendedor indicó que el precio que se está pagando es de 250 €/Tm puesto en almacén, pero este precio no fue aceptado por el sector comprador que quería rebajarlo con unos argumentos que no convencieron. La lonja de León carece de la figura de mediador y las cotizaciones se fijan con el acuerdo de todas las partes implicadas, por eso se quedó sin cotizar.
En cuanto al resto de cereales nueva bajada en prácticamente todas las categorías.
| CEREALES | COTIZACION ANTERIOR | COTIZACION ACTUAL | DIF. |
| €/t | €/t | ||
| Trigo Pienso | 228,00 | 226,00 | ▼ |
| Cebada *** | 222,00 | 221,00 | ▼ |
| Triticale | 218,00 | 216,00 | ▼ |
| Centeno | 197,00 | 197,00 | = |
| Avena | 202,00 | 200,00 | ▼ |
| Maíz | S/C* | S/C* |